Thuisbatterij financieren: wat kan wel en wat niet in Vlaanderen
Het korte antwoord: voor een thuisbatterij kan je géén Mijn VerbouwLening afsluiten — dat staat met zoveel woorden op de pagina van de Vlaamse overheid. Voor nieuwe zonnepanelen kan die lening wél, als je aan de voorwaarden voldoet. Blijft over: je eigen geld, of een consumentenkrediet. Kies je dat laatste, dan is er maar één getal waarmee je aanbiedingen naast elkaar legt, en dat is het JKP. En na je handtekening heb je nog veertien dagen bedenktijd.
Solar & Storage Magazine schrijft dat een installatiebedrijf de verkoop van thuisbatterijen koppelt aan een financieringspartner (Solar & Storage Magazine).
Dat gaat over de Nederlandse markt en over hoe een verkoper zijn aanbod inricht. De vraag die eronder ligt, is wel Vlaams en wel concreet: als de financiering mee aan tafel schuift, wat kost ze jou dan precies? Het antwoord begint op een plek waar de meeste mensen het niet verwachten — bij een lening waarvoor je batterij niet in aanmerking komt.
Mijn VerbouwLening: zonnepanelen ja, thuisbatterij nee
Dit is het stuk dat het vaakst verkeerd gaat, ook in artikels die het goed bedoelen. De Vlaamse overheid krijgt de vraag blijkbaar zo vaak dat ze er een aparte regel over zet: valt een thuisbatterij onder de noemer zonnepanelen in Mijn VerbouwLening? "Neen, voor een thuisbatterij kan er geen Mijn VerbouwLening worden afgesloten." In de lijst met werken staat "thuisbatterij" ook letterlijk onder komt niet in aanmerking (Vlaanderen.be).
Voor nieuwe zonnepanelen kan je wel lenen. De voorwaarden staan op diezelfde pagina:
- een omvormervermogen van maximaal 10 kVA
- je hebt een digitale meter of laat er een plaatsen
- het dak eronder is geïsoleerd met een Rd-waarde van minstens 4,5 m²K/W (dakisolatie en/of zoldervloerisolatie)
- geen plaatsing op asbesthoudende dakbekleding of onderdak
- de werken gebeuren door of onder toezicht van een RESCert-installateur
- per gebouw wordt er maar één Mijn VerbouwLening voor een fotovoltaïsche installatie toegekend
- de uitbreiding van een bestaande fotovoltaïsche installatie komt niet in aanmerking
Lees dat punt over uitbreiding nog eens als je al panelen hebt liggen. Precies de situatie waar wij het vaakst mee aan tafel zitten — een dak dat er al ligt, een batterij die erbij moet — valt langs twee kanten buiten die lening: de batterij komt er niet voor in aanmerking, en het bijplaatsen op een bestaande installatie ook niet. Wat je in 2026 voor je batterij wél nog aan overheidsvoordeel hebt, staat in premie thuisbatterij in 2026.
Twee dingen die je op tijd moet weten als je die lening voor je panelen overweegt. Je moet Mijn VerbouwLening aanvragen vóór de start van de werken, op basis van offertes die maximaal zes maanden oud zijn; voor de uitbetaling gebruik je nadien facturen die gedateerd zijn ná je aanvraagdatum. En het is uiteindelijk het factuurbedrag dat het bedrag van je lening bepaalt (Vlaanderen.be).
Zet je panelen en batterij tegelijk, dan is onze eigen praktische raad: laat de batterij op een aparte lijn of een aparte factuur zetten, zodat het deel dat wél in aanmerking komt zuiver op zich staat. Dat is een werkafspraak, geen regel van het Energiehuis — vraag hen vóór je aanvraag hoe zij een gemengde factuur behandelen.
Blijft over: je eigen geld of een consumentenkrediet
Financier je de batterij niet uit eigen middelen, dan zit je bij een consumentenkrediet. Dat neemt meestal een van twee vormen aan. Bij een lening op afbetaling leen je een bedrag met een vaste looptijd en vaste maandelijkse termijnen. Bij een verkoop op afbetaling koop je het goed of de dienst en betaal je die aankoop in maandelijkse schijven (FOD Economie).
Wie zo'n krediet aanbiedt, mag dat niet zomaar. De kredietgever moet daarvoor een specifieke toelating krijgen van de FSMA, en de kredietbemiddelaar ook (FOD Economie). De verkoper die het krediet aanbrengt aan je keukentafel, is in dat verhaal een kredietbemiddelaar. Je mag dus gewoon vragen onder welke naam en welk nummer hij bij de FSMA staat ingeschreven. Wie die vraag raar vindt, geeft je daarmee al een antwoord.
En dan het punt dat het meest concreet geld waard is: zolang je de kredietovereenkomst niet ondertekend hebt, mag de verkoper je geen bedrag vragen. Zelfs niet als je kredietaanvraag al aanvaard is, want je mag dat kredietaanbod nog perfect weigeren. Pas bij ondertekening van de kredietovereenkomst kan hij een voorschot vragen. Let ook op met contanten: bedragen van meer dan 3.000 euro mogen in België niet contant betaald worden (FOD Economie).
Eén van onze Google-reviews raakt er ongevraagd aan: "Geen verkooppraatje, gewoon een eerlijk verhaal. En geen aanbetaling gevraagd."
Het enige getal waarmee je twee kredieten vergelijkt: het JKP
Niet de maandlast. Het jaarlijkse kostenpercentage. Daar zitten naast de debetrente ook de dossierkosten, de beheerkosten en de kosten van verplichte verzekeringen in, en net daardoor kan je er kredieten mee vergelijken ongeacht bedrag en looptijd. Zit er een verplichte verzekering in je dossier, dan mag je overigens altijd zelf kiezen bij wie je die sluit. Wat er níet in zit: niet-verplichte verzekeringen, kosten van wanbetaling en de wederbeleggingsvergoeding bij vervroegde terugbetaling (FOD Economie).
De wet legt daar bovendien een plafond op. De maximale JKP's die op 1 december 2025 golden voor een verkoop of lening op afbetaling: 20,50% tot 1.250 euro, 15,50% van 1.250 tot 5.000 euro en 12,00% boven 5.000 euro. Die maxima kunnen elke zes maanden wijzigen. Ligt het JKP van je krediet hóger dan het wettelijke maximum, dan heb je recht op volledige kwijtschelding van de aangerekende kredietkosten (FOD Economie).
Vóór je tekent, moet je altijd een SECCI-formulier krijgen: de Europese standaardinformatie met onder meer het JKP, de duur van het krediet en wat je maandelijks betaalt. Dat formulier mag je vrijblijvend mee naar huis nemen om het met andere voorstellen te vergelijken, zonder dat je nadien iets moet tekenen (FOD Economie). Neem het mee. Een voorstel dat een nacht slapen niet overleeft, was het voorstel niet.
Let op met "nul procent"
De FOD Economie geeft er zelf een test bij die je aan elke keukentafel kan doen: ga na of iemand die contant betaalt een korting krijgt die jij niet krijgt. Krijgt hij die, dan is het JKP niet 0%, want de waarde van wat je niét krijgt omdat je op krediet koopt, is een kost van het krediet (FOD Economie). Dezelfde waarschuwing geldt voor reclame die vooral een laag maandbedrag in de verf zet.
Bij ons is die test snel gedaan: onze prijs staat vast en beweegt niet mee met je betaalwijze. We geven geen korting — niet aan wie contant betaalt, en niet aan wie spreidt. Wil je liever spreiden, bespreek dat dan rechtstreeks met ons.
De som die je zelf maakt, met of zonder krediet
Financiering verandert niets aan wat een batterij opbrengt. Ze verandert alleen wanneer je betaalt. De rekensom eronder blijft dus exact dezelfde.
Zonnestroom die je injecteert, brengt bij de meeste vaste en variabele contracten 3 à 5 cent per kWh op (Selectra). Dezelfde kWh 's avonds terugkopen kost je all-in 23 à 30 cent (Selectra). Je koopt dus 5 à 8 keer duurder terug dan je verkoopt. Voor een gezin met 4 à 5 kWp dat zijn zelfverbruik met een systeem van ongeveer 10 kWh optrekt van 30 à 35% naar 70 à 80%, gaat het om 1.400 tot 2.000 verschoven kWh per jaar, of € 227 tot € 486, rondgangsverlies van ongeveer 10% al meegerekend.
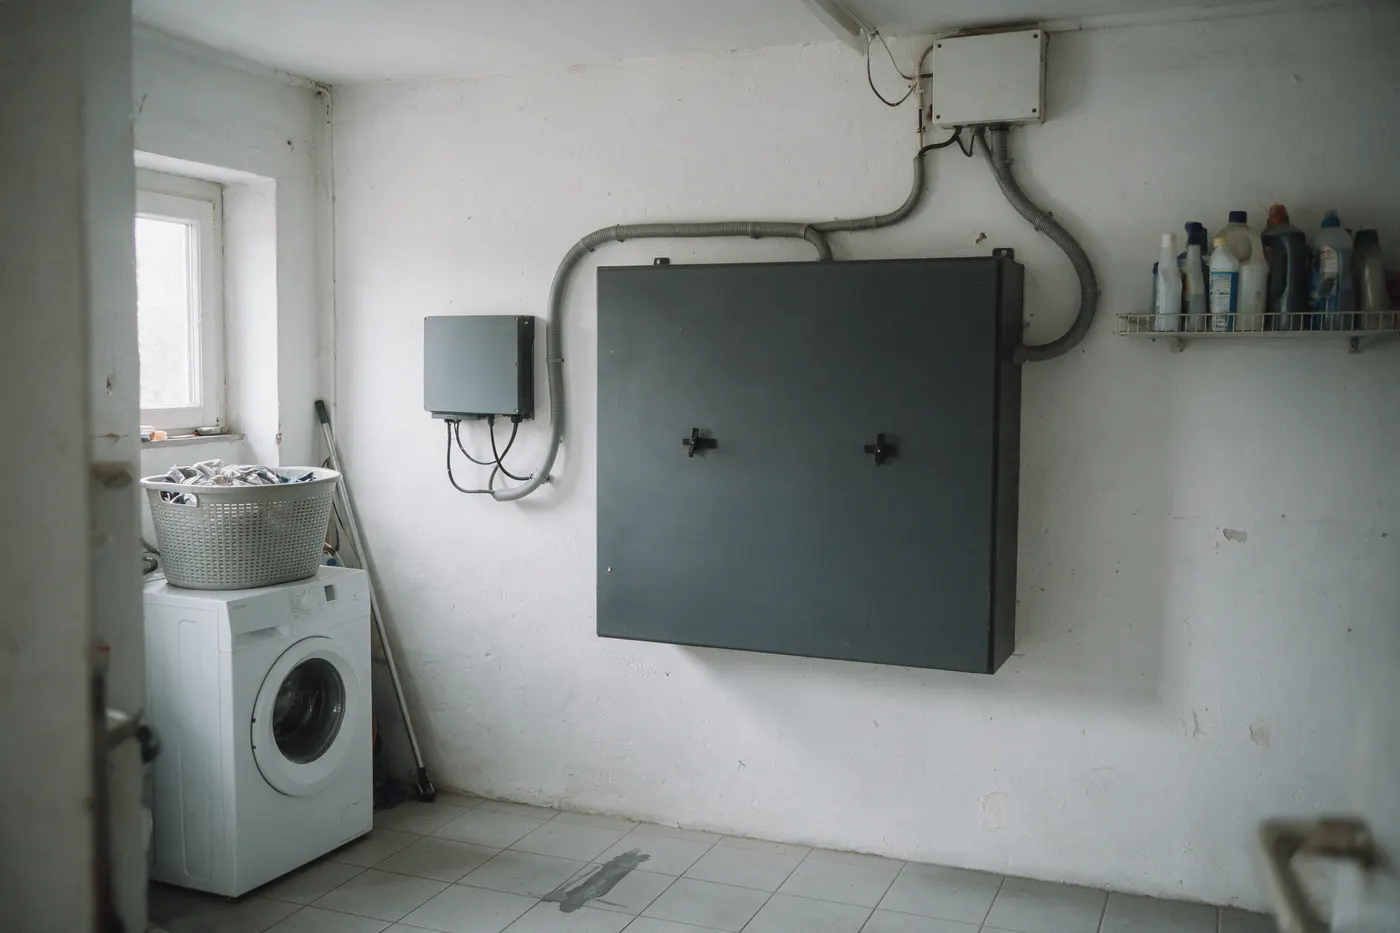
Daarnaast zit er een stuk op je factuur dat niets met je zonneproductie te maken heeft. Van je factuur gaat in 2026 gemiddeld € 463 per jaar naar nettarieven, en ruwweg de helft daarvan hangt aan je pieken in plaats van aan je totale verbruik (Vlaamse Nutsregulator). Per kW lagere maandpiek gaat het om ongeveer € 53 excl. btw tot € 65 incl. btw per jaar, met een ondergrens van 2,5 kW die iedereen blijft betalen (Vlaamse Nutsregulator). Bij 1 à 2 kW lagere piek is dat € 50 tot € 130 per jaar. Hoe die piekrekening loopt, staat in thuisbatterij en het capaciteitstarief.
Beide maxima tegelijk halen is zeldzaam. Daarom is € 280 tot € 550 per jaar de realistische band, en niet de optelsom van de twee bovenkanten. De volledige opbouw staat in wanneer is een thuisbatterij interessant, de terugverdienlogica in terugverdientijd van een thuisbatterij.
Daarmee is de vergelijking die je zelf maakt eenvoudig, en het is de enige die telt: zet de kredietkost per jaar naast die besparing per jaar. Kost het krediet je meer dan de batterij oplevert, dan leg je elk jaar bij zolang het krediet loopt. Dat hoeft geen probleem te zijn — je koopt een installatie die na afloop van dat krediet nog altijd staat — maar het wordt er een als je het pas ontdekt bij je derde afrekening. Reken het dus vooraf uit, met het JKP in de hand en niet met de maandlast.
De btw verandert niet mee
Nog een misverstand dat aan tafel opduikt: dat je btw-tarief zou afhangen van hoe je betaalt. Dat is niet zo. 6% btw geldt alleen als je woning minstens tien jaar oud is én een aannemer levert én plaatst. Is aan één van die voorwaarden niet voldaan, dan is het 21%. Koop je het materiaal zelf, dan betaal je daar altijd 21% op (FOD Financiën). Hoe dat in de praktijk uitpakt, lees je in thuisbatterij btw: 6% of 21%.
Het is dus dezelfde aannemersfactuur die je btw-tarief bepaalt én die straks je dossier draagt. Wie meerdere offertes naast elkaar legt, kijkt daar best eerst naar — de checklist daarvoor staat in offertes vergelijken voor een thuisbatterij.
Wat wij zwart op wit zetten
Een verkoper die je een krediet aanreikt, schuift een deel van het risico naar jou: jij betaalt intussen af, en of de besparing volgt, zie je pas later. Wij vinden dat je dat risico niet alleen hoort te dragen:
"Verdient je batterij zichzelf niet binnen 5 jaar terug volgens de afgesproken berekening, dan plaatsen wij kosteloos een extra batterijmodule van 5 kWh. Voorwaarde: je hebt een dynamisch energiecontract — dat regelen we meteen mee."
Die belofte kunnen we alleen doen omdat we vooraf rekenen met jouw verbruik, jouw dak en jouw contract, en omdat die berekening vastligt vóór er iets geplaatst wordt.
Wat je vandaag kan doen
Drie dingen, en samen kosten ze je een kwartier. Vraag bij elk financieringsvoorstel het SECCI-formulier en neem het mee naar huis. Vergelijk op JKP, nooit op maandlast. En laat de besparing uitrekenen voor jouw huis vóór je een looptijd kiest: vraag je gratis advies aan huis aan, twee minuten invullen, en onze specialist belt je binnen 24 uur met de berekening voor jouw verbruik.
Meer dan 100 gezinnen gingen je voor. Op Google staan we op 5,0 (28 reviews). Wil je eerst zien hoe zo'n systeem er in de praktijk uitziet, kijk dan op batterij.verduurzamers.be.
Veelgestelde vragen
Kan ik een thuisbatterij financieren met Mijn VerbouwLening? Nee. De Vlaamse overheid antwoordt daar zelf onomwonden op: voor een thuisbatterij kan er geen Mijn VerbouwLening worden afgesloten. In de lijst met werken staat 'thuisbatterij' letterlijk onder 'komt niet in aanmerking'. Voor nieuwe zonnepanelen kan die lening wél, met een omvormervermogen van maximaal 10 kVA en een reeks voorwaarden rond digitale meter, dakisolatie, asbest en een RESCert-installateur. Heb je al panelen liggen, let dan op: ook de uitbreiding van een bestaande fotovoltaïsche installatie komt niet in aanmerking.
Wat is het JKP en waarom is dat het getal waarmee je vergelijkt? Het jaarlijkse kostenpercentage bundelt de debetrente én de andere verplichte kredietkosten: dossierkosten, beheerkosten en de kosten van verplichte verzekeringen. Daardoor kan je er kredieten mee vergelijken los van bedrag en looptijd. Niet alles zit erin: niet-verplichte verzekeringen, kosten van wanbetaling en de wederbeleggingsvergoeding bij vervroegde terugbetaling vallen erbuiten. De wet legt bovendien maximum-JKP's op per kredietvorm en kredietbedrag, en wordt dat maximum overschreden, dan heb je recht op volledige kwijtschelding van de aangerekende kredietkosten.
Mag mijn installateur een voorschot vragen als ik op krediet koop? Niet zolang je de kredietovereenkomst niet ondertekend hebt. Volgens de FOD Economie mag de verkoper je geen bedrag vragen voor je die overeenkomst tekent — zelfs niet als je kredietaanvraag al aanvaard is, want je mag dat kredietaanbod nog altijd weigeren. Pas op het moment dat je de kredietovereenkomst ondertekent, kan de verkoper een voorschot vragen. Let er ook op dat je in België niet meer dan 3.000 euro in contanten mag betalen.
Kan ik nog van het krediet af nadat ik getekend heb? Ja. Je hebt 14 dagen bedenktijd om zonder reden van het krediet af te zien. Die termijn start op de dag dat de overeenkomst gesloten wordt, of op de dag dat je ze ontvangt als dat later is. In principe laat je dat weten met een aangetekende brief; kijk je overeenkomst na, want soms volstaat een gewone e-mail. Nam je het geld al op, dan moet je dat binnen de 30 dagen terugbezorgen, met de interest voor die periode.
Verandert financiering iets aan mijn btw-tarief of aan mijn terugverdientijd? Aan je btw-tarief niet. Dat hangt af van de woning en van wie levert en plaatst: 6% geldt alleen als je woning minstens tien jaar oud is én een aannemer levert én plaatst, anders is het 21%. Aan je terugverdientijd wel, want de kredietkosten komen bovenop je investering. De opbrengst van de batterij verandert niet — alleen het moment waarop je betaalt. Leg daarom de jaarlijkse kredietkost naast de jaarlijkse besparing en kijk wat er overblijft.